今家を買う人が信じられない?5年後10年後に大変になる人・ならない人の差を建築士が解説【2026年最新】
 悩んでいる人
「今家を買う人が信じられない」「5年後10年後には大変なことになる」という声を見て、不安になってきました。いま家を建てるのは、やめたほうがいいんでしょうか…。
 ぽりんき
その不安は、半分は当たっています。2026年9月18日に、日銀が政策金利を1.25%程度に引き上げました。建築費も2015年の1.5倍を超えています。「今は高い」は事実です。
ただ、5年後10年後に苦しくなっている方を見ていると、原因は「いつ買ったか」より「何を、どう借りて建てたか」のほうがずっと大きいんです。
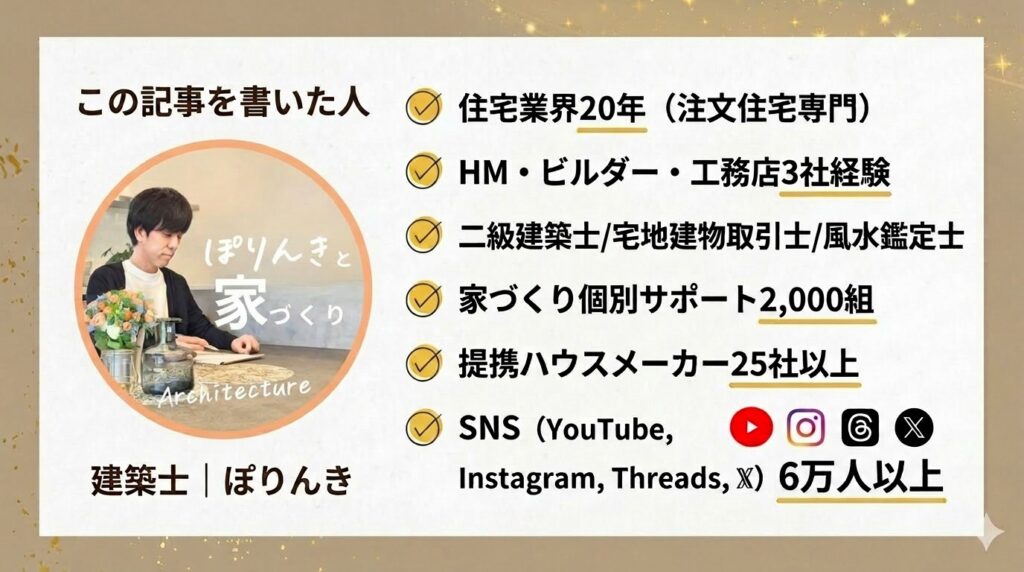
ぽりんきはじめまして、ぽりんきです。もとはハウスメーカーの社員で、いまは建築士として家づくりのご相談を受けています。
この記事では、「今は買うな」と言われる理由を先に全部並べます。そのうえで、5年後・10年後に実際に何が起きるのかを、年表にして書きます。大変になる家と、ならない家の差がどこで生まれるのかが見えるはずです。
待ったほうがいい人の条件も、はっきり書きます。
- 「今家を買う人が信じられない」と言われる理由と、本当に気をつけるべきもの
- 2026年9月の利上げで、返済額はいくら変わるか
- 5年後・10年後に実際に起きることの年表
- 家の性能で、住宅ローン控除の上限が200万円以上変わる理由
- 2028年から、ZEH水準未満の新築は住宅ローン控除の対象外になること
- 今は待ったほうがいい人、動いていい人の判断基準
「コストを抑えつつ、毎日の生活にゆとりを持たせたい」という方は、ぜひハウスメーカー選びの参考にしてくださいね。
紹介割引実施中!
下記ボタンから、希望する会社の紹介を受けると…
【紹介割引】で理想の住宅が建築可能!
ぽりんき本体価格の3%前後が目安なので90~150万近い割引になることも!!
総額を抑えることはもちろん、浮いたお金でオプションを追加したりと選択肢が広がるので使わないのは完全に損です!!
\ ハウスメーカー紹介制度のメリット /
- 経験豊富で優秀な担当者の紹介を受けられる
- 家づくりに必須のバイブル40大特典をプレゼント
- 間取り・見積もりのチェック、ハウスメーカー選びをぽりんき自ら徹底サポート
- 紹介割引が受けられる
紹介割引は「当サイト限定」ですので先着枠が埋まる前にお早めにご登録くださいね!
紹介可能なハウスメーカー
- ヤマダホームズ
- 桧家住宅
- パパまるハウス
- アキュラホーム
- アイ工務店
- 住友不動産
- WITHDOM (ウィズダム)建築設計
- ミサワホーム
- トヨタホーム
- ヘーベルハウス
- パナソニックホームズ
- 三井ホーム
- 積水ハウス
【地域ハウスメーカー】
- シアーズホーム/シアーズホームバース(九州全域)
- クレバリーホーム(*神奈川/鳥取/島根/広島のみ)
- 飛鳥住宅(石川)
- きゅあホーム(福岡)
- 辰巳住研(福岡)
- ゼルコバデザイン(大阪)
- スタイルハウス(大阪/奈良)
- モリケンハウス(滋賀)
- アールギャラリー/アールプランナー(愛知/東京/一部:岐阜/三重/神奈川/埼玉)
- イトコー(愛知)
- SAWAMURA(澤村)建築設計(滋賀、福井)
- 彩(いろどり)ハウス(いのうえ工務店:埼玉、群馬、栃木)
- オフィスHanako(オフィスはなこ:新潟)
- レスコハウス
※先着順&人数に限りがあります
お早めにお申し込みください。
*割引が存在しない会社もあります
結論|5年後10年後に「大変」になるのは、4つのパターンです
先に結論を書きます。家を建てたあとに苦しくなる方には、はっきりした共通点があります。原因はだいたい次の4つに収まります。
| パターン | 何が起きるか | いつ表に出るか |
| 借りすぎ | 金利や物価が少し上がっただけで、家計が回らなくなる | 入居後すぐ〜5年目 |
|---|---|---|
| 金利上昇を想定していない | 変動金利の返済額が見直されて、月の支払いが増える | 5年目・10年目 |
| 性能の低い家 | 光熱費が高い。控除と補助金も小さい。数年で「古い基準の家」になる | 入居直後から |
| メンテと保証を見ていない | 外壁・屋根・設備の出費がまとめて来る | 10年目〜15年目 |
4つとも、契約する前に手を打てるものです。「今が高いかどうか」は、この4つほどは効きません。
ぽりんき「5年後10年後に大変になる」という言葉は、時期の話に見えて、中身は準備の話なんです。
ここから、「今は買うな」と言われる理由を一つずつ見ていきます。そのあとで、年表で具体的に何が起きるかを書きます。
「今家を買う人が信じられない」と言われる5つの理由
まず、反対意見を正確に並べます。どれも根拠のある話で、軽く扱うつもりはありません。
1. 建築費が、2015年の1.5倍を超えている
家を建てるコストそのものが上がっています。建設物価調査会の建築費指数では、木造住宅の工事原価は2026年8月時点で152.7(2015年=100)。同じ家を建てるのに、10年前の1.5倍以上かかる計算です。
原因は資材と人件費です。職人の数は減り続けているので、人件費が下がる材料はほとんどありません。2025年4月からは、すべての新築に省エネ基準が義務になりました。基準を満たすための断熱材や窓も、そのままコストに乗っています。
2. 金利が上がっている
2026年9月18日、日銀は政策金利を1.25%程度に引き上げました。6月に1.0%へ上げたばかりで、3か月でもう一段上げています。
- 変動金利|政策金利の影響を受けます。返済中の方も、銀行ごとの見直しのタイミングで反映されます
- 固定金利|長期金利の影響を受けます。フラット35の9月の最低金利は3.46%で、現行の制度になってから最も高い水準です
変動と固定の差は、いま2%以上あります。どちらを選んでも、数年前のような低い金利では借りられないのは事実です。
3. 手取りが増えない
物価が上がっても、手取りが追いついていない家庭は多いと思います。社会保険料の負担も増えています。
住宅ローンは35年続きます。今は払える額でも、教育費や物価の上昇が重なったときに払えるかは別の話です。「大変になる」と言われる理由の中で、いちばん身近で、いちばん見落とされやすいのがこれです。
4. 人口が減って、家が余る
日本の人口は減り続けています。「空き家が増えて、家の価値が下がる」という心配はよく聞きます。
ただ、これは言われているほどの速さでは進んでいません。2023年の空き家率は13.8%です(総務省・住宅・土地統計調査)。過去最高ではありますが、以前は「2020年代に2割を超える」という予測もありました。世帯数がまだ増えている地域もあり、人口が減ることがそのまま家の値下がりになるとは限りません。
一方で、地域の差はかなり大きいです。人口が減っている郊外や地方では、売りたくても買い手がつかないことは実際にあります。
5. 災害と、暮らしの変化
南海トラフ地震や首都直下地震、年々増えている水害。そして転勤、介護、子どもの独立。家を持つと身動きが取りにくくなる、というのも事実です。
災害で家が壊れても、住宅ローンは残ります。ここは「今は買うな」という意見の、いちばん強い根拠だと思います。
「木造は22年で価値がゼロ」は誤解です
ここはひとつ訂正させてください。よく出てくる「木造住宅は22年で価値がゼロになる」という話は、税金の計算に使う耐用年数のことです。
国税庁の減価償却の表では、木造の耐用年数は22年です。
ただしこれは事業用、つまり人に貸している家などの数字です。
固定資産税に関しては、最初の評価額によって、下限値の固定資産税額になるまでの年数は違いますが、木造住宅であれば18〜25年程度。そして、20%以下には絶対に下がらないようになっています。
また、鉄骨住宅であれば、20%まで下がるのに30年以上かかったり、RCと呼ばれる鉄筋コンクリート造りですと45年です。どちらにしても、家の寿命でも、売るときの値段でもありません。
とはいえ、中古の戸建ては築年数が進むほど建物の評価がつきにくいのも実情です。だからこそ、性能の高さとメンテナンスの記録が、売るときの差になります。これも後の章で書きます。
- 建築費|建設物価調査会「建設物価 建築費指数」
- 政策金利|日本銀行 金融政策決定会合(2026年9月18日)
- フラット35|住宅金融支援機構「最新の金利情報」
- 空き家率|総務省「令和5年住宅・土地統計調査」
- 耐用年数|国税庁「減価償却費の計算について」
待てば安くなるのか|建築費と金利は、同時には下がりにくい
「今は高いから、下がるまで待つ」。この考え方にも一理あります。ただ、何を待っているのかは、はっきりさせておいたほうがいいです。
家の総額を決めるのは、大きく3つです。
| 何を待つか | 下がる見込み | 理由 |
| 建築費 | 小さい。むしろ上がる | 職人不足と資材高が続いている。省エネ基準の引き上げも控えている |
|---|---|---|
| 金利 | 今後もさらに上がる可能性 | 日銀が段階的な利上げを続けている |
| 土地の価格 | 地域による | 都市部は高止まり。郊外や地方では下がっている地域もある |
建築費と金利が同時に下がる場面は、あまり想像できません。仮に住宅価格が大きく下がるとしたら、それは景気が悪くなったときです。そのときは収入が減ったり、ローンの審査が厳しくなったりもします。「安くなったから買える」とは限りません。
ぽりんき待つこと自体は悪くありません。ただ「なんとなく待つ」はいちばん結果が読めない選択です
待つなら、頭金を貯める、転勤の見通しがつくまで待つ、というように待つ理由を決めてください。理由のある待ち方は、損になりにくいです。
2030年に住宅価格は暴落するのか
「2030年には家が余って、価格が暴落する」という話もよく聞きます。
相続で住む人のいない家がたくさん出てくる、という指摘は正しいと思います。ただ、余ってくる家の多くは、古い基準で建てられた家です。断熱も耐震も今の新築とは別物で、1981年5月以前の旧耐震の家も含まれます。建材にアスベストが使われていた年代の家もあります。
「中古が余るから、新築も安くなる」とは、そのままつながりません。安い中古を買って直すという選択肢は増えますが、直すための工事費も、いま同じように高いことは頭に入れておいてください。
自分たちに相性の良いハウスメーカーや、優秀な営業担当に出会いたいという方は、ハウスメーカー相性診断や紹介制度を活用してください。ストレスなく家づくりを楽しめるよう個別サポートも無料で実施しています。
↓↓↓↓↓↓↓↓
\ 無料・たった1分・HM診断 /
5年後10年後に何が起きるか|年表にすると、準備できることが見えます
この記事でいちばん書きたかったのが、この章です。「5年後10年後に大変になる」の中身を、時期ごとに分けて並べます。
| 時期 | 起きること | 大変になる家 | 大変にならない家 |
| 入居してすぐ | 毎月の光熱費 | 断熱が最低基準で、冷暖房費がかさむ | ZEH水準以上で、光熱費を抑えられる |
|---|---|---|---|
| 2028年〜2030年 | 国の省エネ基準がZEH水準へ上がる | 今の最低基準で建てた家が「新築の最低ラインより下」になる | ZEH水準以上なので、基準が上がっても見劣りしない |
| 5年目 | 変動金利の返済額が見直される | 借入が上限いっぱいで、増えた分を払えない | 金利が1%上がっても回る計画になっている |
| 10年目 | 保証を延ばすための有償工事 | 初期保証が短く、10年目に大きな出費がある | 初期保証が長く、10年目の工事が要らない |
| 10年目〜15年目 | 外壁・屋根・給湯器・エアコン | 塗り替え前提の外壁で、足場ごと大きな出費 | メンテナンス周期の長い外壁と屋根 |
| 13年目 | 住宅ローン控除が終わる | 控除ありきで返済を組んでいて、負担が上がる | 控除分を繰上返済や積立に回している |
ここから、とくに大事な時期を順に書きます。
5年目|変動金利の「5年ルール」が表に出る
多くの銀行の変動金利には、2つのルールがあります。
- 5年ルール|金利が上がっても、返済額は5年間変わらない
- 125%ルール|5年後に見直すときも、それまでの1.25倍までしか上げない
守られているように見えますが、金利が上がった分の利息は、その間もきちんと増えています。返済額が変わらないかわりに、元金の減りが遅くなるだけです。それが5年後の見直しで一度に表に出るので、「5年後に大変になる」と言われます。
この2つのルールがない銀行もあります。変動金利で借りるなら、どちらのルールがあるかを契約前に確認してください。
どのくらい変わるのか、数字で見ておきます。3,500万円を35年で借りた場合です。
| 金利 | 毎月の返済額 | 35年間の利息 |
| 1.0% | 約98,800円 | 約650万円 |
|---|---|---|
| 1.5% | 約107,200円 | 約1,000万円 |
| 2.0% | 約115,900円 | 約1,370万円 |
| 3.46%(フラット35・9月の最低金利) | 約143,800円 | 約2,540万円 |
※借りた時点の金利で35年間返済した場合の試算。元利均等返済、ボーナス払いなし。
金利が1%違うだけで、毎月約1万7,000円、35年の利息で700万円以上の差になります。
ぽりんきご相談で必ずお伝えしているのは、いまの金利ではなく1%上がった金利で払えるかを確認してくださいということです。
10年目|保証を延ばすための工事が要る
家の保証は、会社によって「初期保証」の長さがかなり違います。
- 初期保証が10年の会社|10年目に有償の点検と工事を受けないと、保証が延びない
- 初期保証が30年の会社|10年目・20年目の有償工事を受けなくても、30年まで保証が続く
10年目の工事は、防水やシロアリ対策などで数十万円、内容によっては100万円を超えることもあります。建てるときには見えにくい出費なので、ここで「こんなはずじゃなかった」となる方が多いです。
最近は初期保証30年の会社も増えてきました。保証は年数だけでなく、延長するための条件まで書面で確認してください。
10年目〜15年目|外壁・屋根・設備がまとめて来る
家の出費は、10年目から15年目に集中します。
- 外壁と屋根|塗り替え前提の素材だと、足場を組んで150万〜200万円ほど
- 給湯器|10年〜15年で交換の時期
- エアコン|部屋の数だけ買い替え
外壁と屋根は、選ぶ素材で塗り替えの周期が大きく変わります。タイルや、メンテナンス周期の長いサイディング、瓦などは、塗り替えの回数そのものが減ります。建てるときの差額を、10年後以降に取り返せることは多いです。
外壁と屋根の選び方は、外壁が強くて汚れにくいハウスメーカーの記事とおすすめの屋根材の記事に詳しく書いています。
13年目|住宅ローン控除が終わる
新築の住宅ローン控除は13年間です。14年目からは、毎年戻ってきていたお金がなくなります。
控除を「毎月の返済の足し」として家計に組み込んでいると、ここで実質の負担が上がります。戻ってきたお金は、生活費に混ぜずに、繰上返済か積立に回す。これだけで13年目の段差はかなり小さくなります。
いちばん差がつくのは「家の性能」|国の制度がすでに線を引いています
年表を見ると、5年後10年後の差の多くが建てた家の中身で決まっているのが分かると思います。これは私の意見ではなく、国の制度がすでにそうなっています。
住宅ローン控除は、性能で上限が倍以上変わる
2026年以降に入居する新築の住宅ローン控除は、家の性能で借入の上限が決まります。
| 家の性能 | 借入限度額(一般) | 借入限度額(子育て・若者夫婦世帯) | 13年間の控除の上限(一般) |
| 長期優良住宅・低炭素住宅 | 4,500万円 | 5,000万円 | 約409万円 |
|---|---|---|---|
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 約318万円 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 約182万円 |
| それ以外 | 対象外 | 対象外 | 0円 |
※控除率0.7%、控除期間13年、2030年12月31日入居分まで。省エネ基準適合住宅の数字は2026年・2027年に入居する場合です。実際の控除額は、年末のローン残高と、納めている所得税・住民税の額で決まります。
同じ時期に建てても、家の性能だけで控除の上限が200万円以上変わります。
そして、2028年からは、新築はZEH水準以上でないと原則として控除の対象外になります。国は2030年までに、新築の省エネ基準そのものをZEH水準へ引き上げる方針です。
制度の詳細は国土交通省の住宅ローン減税のページで確認できます。
補助金も、性能で決まる
2026年の新築向け補助金「みらいエコ住宅2026事業」も、性能で金額が決まります。
| 家の性能 | 対象 | 補助額 |
| GX志向型住宅 | すべての世帯 | 110万円(寒冷地125万円) |
|---|---|---|
| 長期優良住宅 | 子育て世帯・若者夫婦世帯 | 75万円(寒冷地80万円) |
| ZEH水準住宅 | 子育て世帯・若者夫婦世帯 | 35万円(寒冷地40万円) |
| 省エネ基準適合住宅 | 全世帯とも | 対象外 |
※古い家を解体して建て替える場合、長期優良住宅とZEH水準住宅は20万円加算。子育て世帯は18歳未満の子がいる世帯、若者夫婦世帯は夫婦のどちらかが39歳以下の世帯(いずれも2025年4月1日時点)。
受付は2026年12月31日までですが、予算がなくなりしだい終了します。9月時点で、GX志向型住宅の予算はすでに約6割が埋まっています。最新の状況はみらいエコ住宅2026事業の公式サイトで確認してください。
耐震等級3なら、地震保険料が半額になる
地震保険には、耐震等級による割引があります。耐震等級3なら、地震保険料が半額になります。等級2なら30%、等級1なら10%安くなります。
地震保険は長く払い続けるものなので、ここも積み上がると大きな差になります。「今は買うな」の根拠として災害が挙がるなら、災害に強い家は、保険料の面でも得をするということは知っておいてください。
地震に強い会社の選び方は、地震に強いハウスメーカーの記事にまとめています。
ぽりんき「今は高いから、性能を削って安く建てる」は、5年後10年後にいちばん響きやすい削り方です
性能のための差額は、控除・補助金・光熱費・保険料で戻ってくる部分があります。削るなら、見た目の設備や内装のほうから削ってください。
5年後10年後に大変にならないための対策
ここまでをチェックリストにまとめます。全部、契約前にできることです。
- 毎月の返済額は、年収の20〜25%以内に収める
- 金利が1%上がった場合の返済額でも、家計が回るか確認する
- 変動金利なら、5年ルールと125%ルールがあるか確認する
- 断熱はZEH水準以上、耐震は等級3を基準にする
- 保証の初期年数と、延長の条件(有償工事の有無)を書面でもらう
- 建てる土地のハザードマップを確認する
返済は、年収の20〜25%以内に
銀行が貸してくれる金額と、無理なく返せる金額は違います。毎月の返済額は、年収の20〜25%以内を目安にしてください。
年収600万円なら、年間の返済は120万〜150万円。月にすると10万〜12万5,000円です。この範囲に収まっていれば、金利が上がっても、物価が上がっても、教育費が増えても崩れにくいです。
固定か変動かは、家計の余力で決める
金利タイプに正解はありません。金利が上がったときに吸収できる余力があるかで決めてください。
- 金利が1%上がっても返済できる余力がある
- 繰上返済で、元金を早めに減らしていける
- 返済額の見直しを、自分で確認して動ける
- 毎月の返済額を、完済まで確定させておきたい
- 教育費や介護費など、将来の出費が読みにくい
- 金利の動きを気にしながら暮らしたくない
土地は、ハザードマップと「売りやすさ」で選ぶ
災害のリスクは、家の性能より先に立地で決まります。建てる前に、必ずハザードマップで浸水と土砂災害の想定を確認してください。国土交通省のハザードマップポータルサイトで、住所から調べられます。
転勤や介護で住み替える可能性があるなら、駅からの距離や学区など、売るときに効く条件も見ておいてください。建物より土地の価値を優先する、という考え方もあります。
今は待ったほうがいい人・動き始めていい人
ここまでを踏まえて、判断の基準を並べます。
- 貯金がほとんどなく、諸費用までローンに組み込む予定
- 返済額が年収の25%を超える
- 2〜3年以内に転勤、転職、移住の可能性が高い
- 金利が上がったときにどう返すか、説明できない
- 性能を削らないと予算に収まらない
- 頭金や、入居後の予備費を用意できている
- 金利が1%上がっても返せる計画になっている
- 向こう10年、住む場所が大きく変わる予定がない
- ZEH水準・耐震等級3を削らずに予算に収まる
- 子育て世帯・若者夫婦世帯で、控除と補助金の上乗せを使える
ぽりんき上に当てはまるなら、待つのは損ではありません。頭金を貯める、転勤の見通しを待つ。理由のある待ち方です。
下に当てはまるなら、「今は高いから」だけで先延ばしにする理由はあまりありません。建築費も金利も、待っている間に下がる見込みは小さいからです。
賃貸と持ち家、どちらが得かをもう少し数字で見たい方は、家賃はもったいない?賃貸と持ち家を比べた記事を参考にしてください。建てる時期の考え方は、家を建てるベストなタイミングの記事にまとめています。
私にご相談いただけること
ここまで読んで、「自分の場合はどうなのか」が気になった方もいると思います。
- 年収と家族構成から、無理のない借入額を一緒に出します
- 金利が上がった場合の返済額も含めて、資金計画を確認します
- ZEH水準・耐震等級3を満たす会社を、予算に合わせてご案内します
- 保証とメンテナンスの条件を、会社ごとに比べます
- 間取りと見積もりを建築士が確認します
- 家づくり40大特典をお渡しします
私は全国30社と法人提携していて、各県に担当者がいます。性能と保証の条件を並べたうえで、合う会社の担当者をお繋ぎできます。
すでに契約済みの方や、検討中の会社の展示場に行かれている方は、ご紹介の対象外になることがあります。まだ動いていない段階でご相談いただくのが確実です。
紹介制度の仕組みは紹介制度で受けられるメリットの記事にまとめています。
家づくりに迷っている方は、まずはハウスメーカー相性診断で自分に向いている会社を見つけることから始めましょう。
2026年度から業界の変化をYouTubeでお伝えしています。
「今家を買う人が信じられない」に関するよくある質問
- 今家を買うと、本当に5年後10年後に大変なことになりますか?
-
全員がそうなるわけではありません。大変になるのは、借りすぎている、金利の上昇を想定していない、性能の低い家を建てた、メンテナンスと保証を見ていない、のどれかに当てはまる場合がほとんどです。どれも契約前に対策できます。
- 住宅価格は、待てば下がりますか?
-
下がる保証はありません。建築費は人件費と資材の値上がりで上がり続けていて、2026年8月時点で2015年の1.5倍を超えています。金利も上がる方向です。大きく下がるとしたら景気が悪くなったときで、そのときは収入やローンの審査にも影響が出ます。
- 2026年9月の利上げで、住宅ローンはどうなりますか?
-
日銀が政策金利を1.25%程度に引き上げたので、変動金利はこれから上がる見込みです。返済中の方は、銀行ごとの見直しのタイミングで反映されます。これから借りる方は、今の金利ではなく、1%上がった金利でも払えるかを確認してください。
- 変動金利と固定金利、どちらを選べばいいですか?
-
金利が上がったときに吸収できる余力があるかで決めてください。余力があって繰上返済もできるなら変動、将来の出費が読みにくく返済額を確定させたいなら固定が向いています。変動を選ぶなら、5年ルールと125%ルールの有無も確認してください。
- 2030年に家は暴落しますか?
-
相続などで余ってくる家は増えますが、その多くは古い基準で建てられた家です。今の新築と同じ土俵ではないので、そのまま新築の値下がりにはつながりません。ただし人口が減っている地域では、土地の価格が下がることはあります。
- 「木造住宅は22年で価値がゼロ」は本当ですか?
-
税金の計算に使う耐用年数の話です。22年は事業用の数字で、自分で住む家は33年で計算します。家の寿命や売るときの値段ではありません。ただ、中古の戸建ては築年数が進むと建物の評価がつきにくいので、性能とメンテナンスの記録を残しておくことが大切です。
- 家の性能は、そこまでこだわる必要がありますか?
-
お金の面だけで見ても差が出ます。住宅ローン控除の上限は性能で200万円以上変わり、補助金も性能で決まります。2028年からは、ZEH水準未満の新築は原則として控除の対象外です。耐震等級3なら地震保険料も半額になります。
- 若いうちに買ったほうがいいと聞きますが、本当ですか?
-
返済を早く始めるほど、定年前に完済しやすくなるのは事実です。ただし、若さを理由に借りすぎるのは逆効果です。返済額が年収の20〜25%以内に収まるかを先に確認してください。
- 賃貸のままのほうが安全ではないですか?
-
賃貸には身軽さという強みがあります。一方で、家賃も上がり始めていて、高齢になると借りにくくなるという問題もあります。どちらが安全かは、住む期間と家計の余力で変わります。
まとめ:5年後10年後を決めるのは、「いつ」より「何を、どう建てるか」
「今家を買う人が信じられない」と言われる理由と、5年後10年後に実際に起きることを書きました。要点を整理します。
- 建築費は2015年の1.5倍超、政策金利は2026年9月に1.25%程度へ。「今は高い」は事実
- ただし、待っても建築費と金利が同時に下がる見込みは小さい
- 5年後10年後に大変になるのは、借りすぎ・金利の想定不足・性能の低い家・メンテと保証の見落とし
- 返済は年収の20〜25%以内。金利が1%上がっても払えるかを確認する
- 住宅ローン控除の上限は、家の性能で200万円以上変わる
- 2028年から、ZEH水準未満の新築は原則として控除の対象外
- 耐震等級3なら地震保険料が半額。災害への備えはお金の面でも効く
大変になるかどうかは、買った時期よりも、契約前の準備で決まります。待つなら理由を決めて待つ。動くなら、性能を削らずに、1%上がった金利で計画を立ててください。
ぽりんき「今は高い」から始まる話ほど、何を削るかで5年後が変わります。性能だけは削らないでください。
\家づくりサポート2,000組以上!/
紹介で得られるメリット

- 「家づくり40大特典」が受けられる
- 業界20年のぽりんきの間取りや見積もり添削のサポートが受けられる
- 各メーカーの優秀な営業担当者に繋いでもらえる
- その他メーカーごとに異なる特典(割引・オプション無料など)あり
紹介は完全無料!まずは登録だけでもOKです!
\ 無料・たった1分・紹介割引 /
関連記事
-
 リビング階段で後悔する5つの理由とは?実際に住んだ人の体験と対策を紹介
-
ハウスメーカーと土地探しにはメリットがいっぱい!おすすめサイト「ウチノカチ」を解説
-
お金がないのに家を建てるのは不可能?限られた予算でもマイホームをGETする方法
-
【実態】2階お風呂は本当にめんどくさい?7つの後悔ポイントと解決策を解説!
-
採用して後悔するキッチン設備5選|維持費・使いにくさを建築士が本音解説
-
広島の実力派工務店おすすめ7選!建築士が坪単価・性能・口コミで徹底比較【2026】
-
土間収納の失敗例から学ぶ!後悔しないためのポイントを徹底解説
-
子育て世帯がマンションを買って後悔した理由7選!戸建てにすればよかったと思うのってどんな時?